-
-
科创板IPO财税规划:上市前规范、研发资本化与税务风险应对
2026-10-27
科创板IPO财税规划重在报告期数据真实可验证。上市前2—3年应系统规范,研发资本化需明确时点依据与可复算归集口径;家族企业股权传承和税务风险须前置设计,财税、研发、股权统筹推进,避免申报期集中返工。
查看详情
-
-
南京制造业财务信息化咨询:ERP选型、数据治理与业财融合落地
2026-10-27
南京制造业财务信息化的关键不在软件,而在ERP选型、数据治理与业财融合。选型须匹配业务复杂度并预留扩展,数据治理是业财融合前置,最终应形成管理闭环,支撑经营决策。
查看详情
-
-
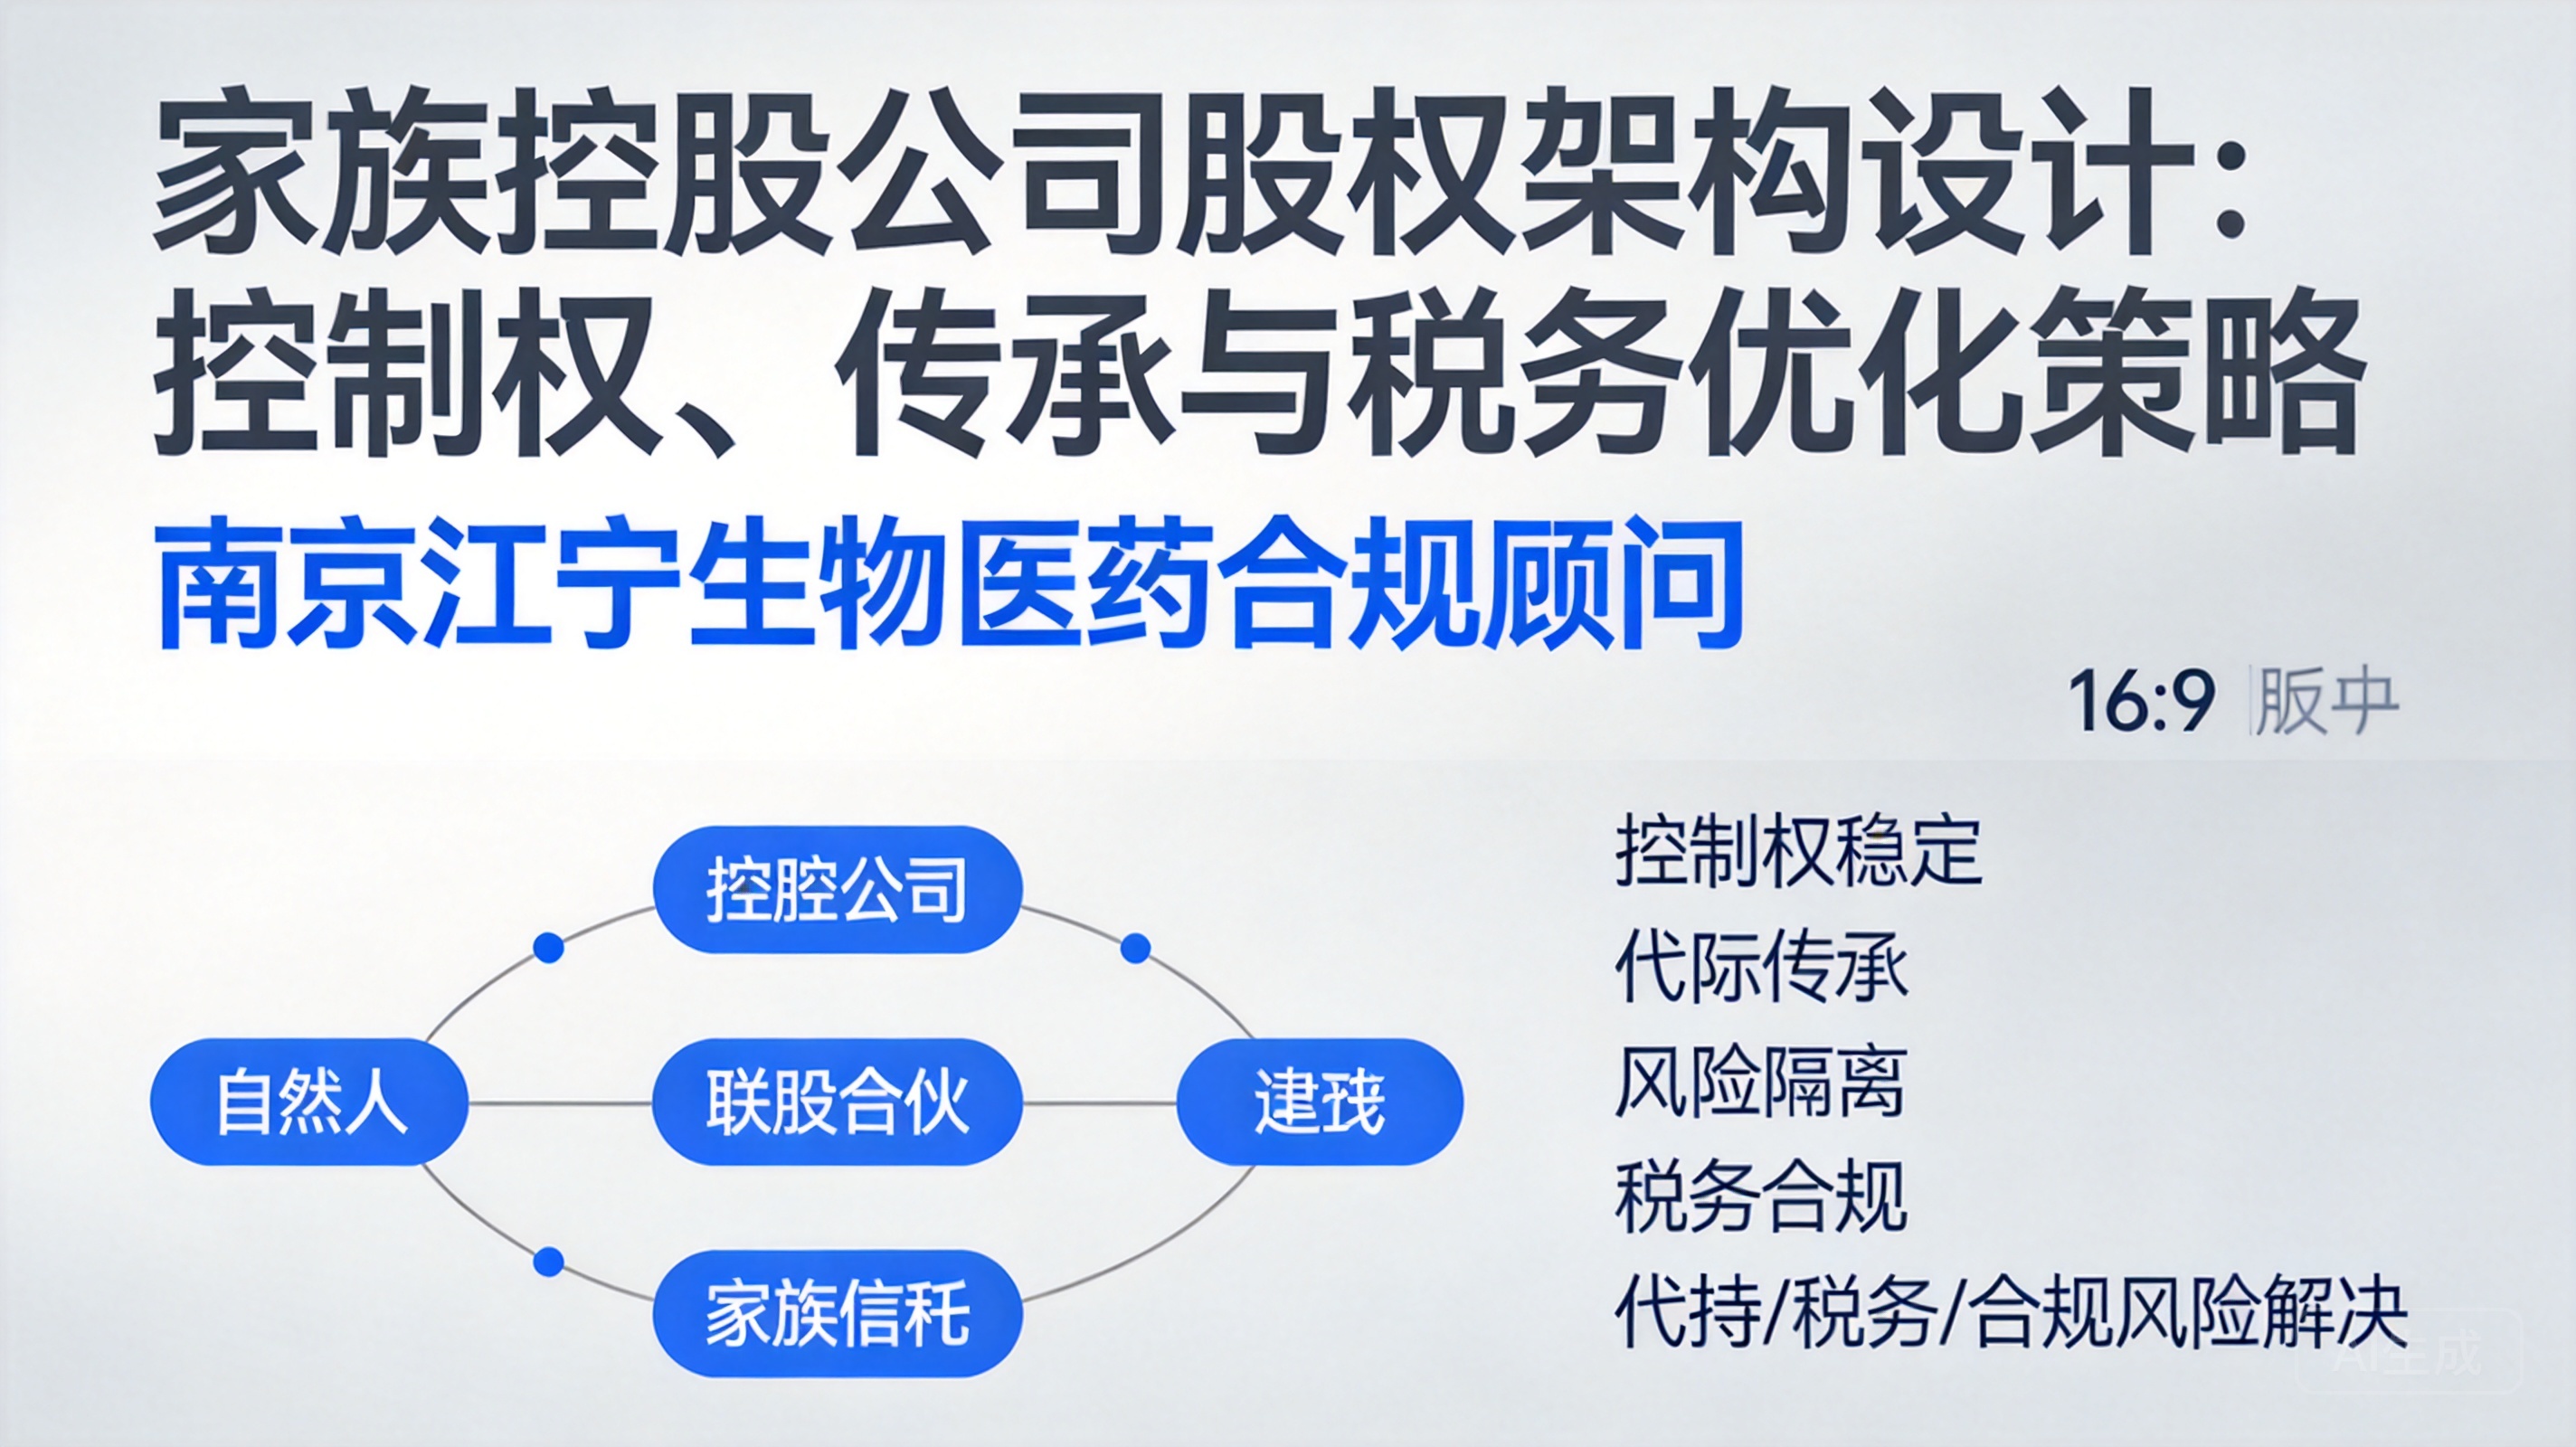
家族控股公司股权架构设计:控制权、传承与税务优化策略
2026-10-27
家族控股股权架构应在控制权稳定、代际传承、风险隔离与税务合规间平衡。早期可自然人持股,融资上市或传承阶段宜用控股公司、有限合伙、家族信托组合,并提前解决代持、税务与合规风险。
查看详情
-
-
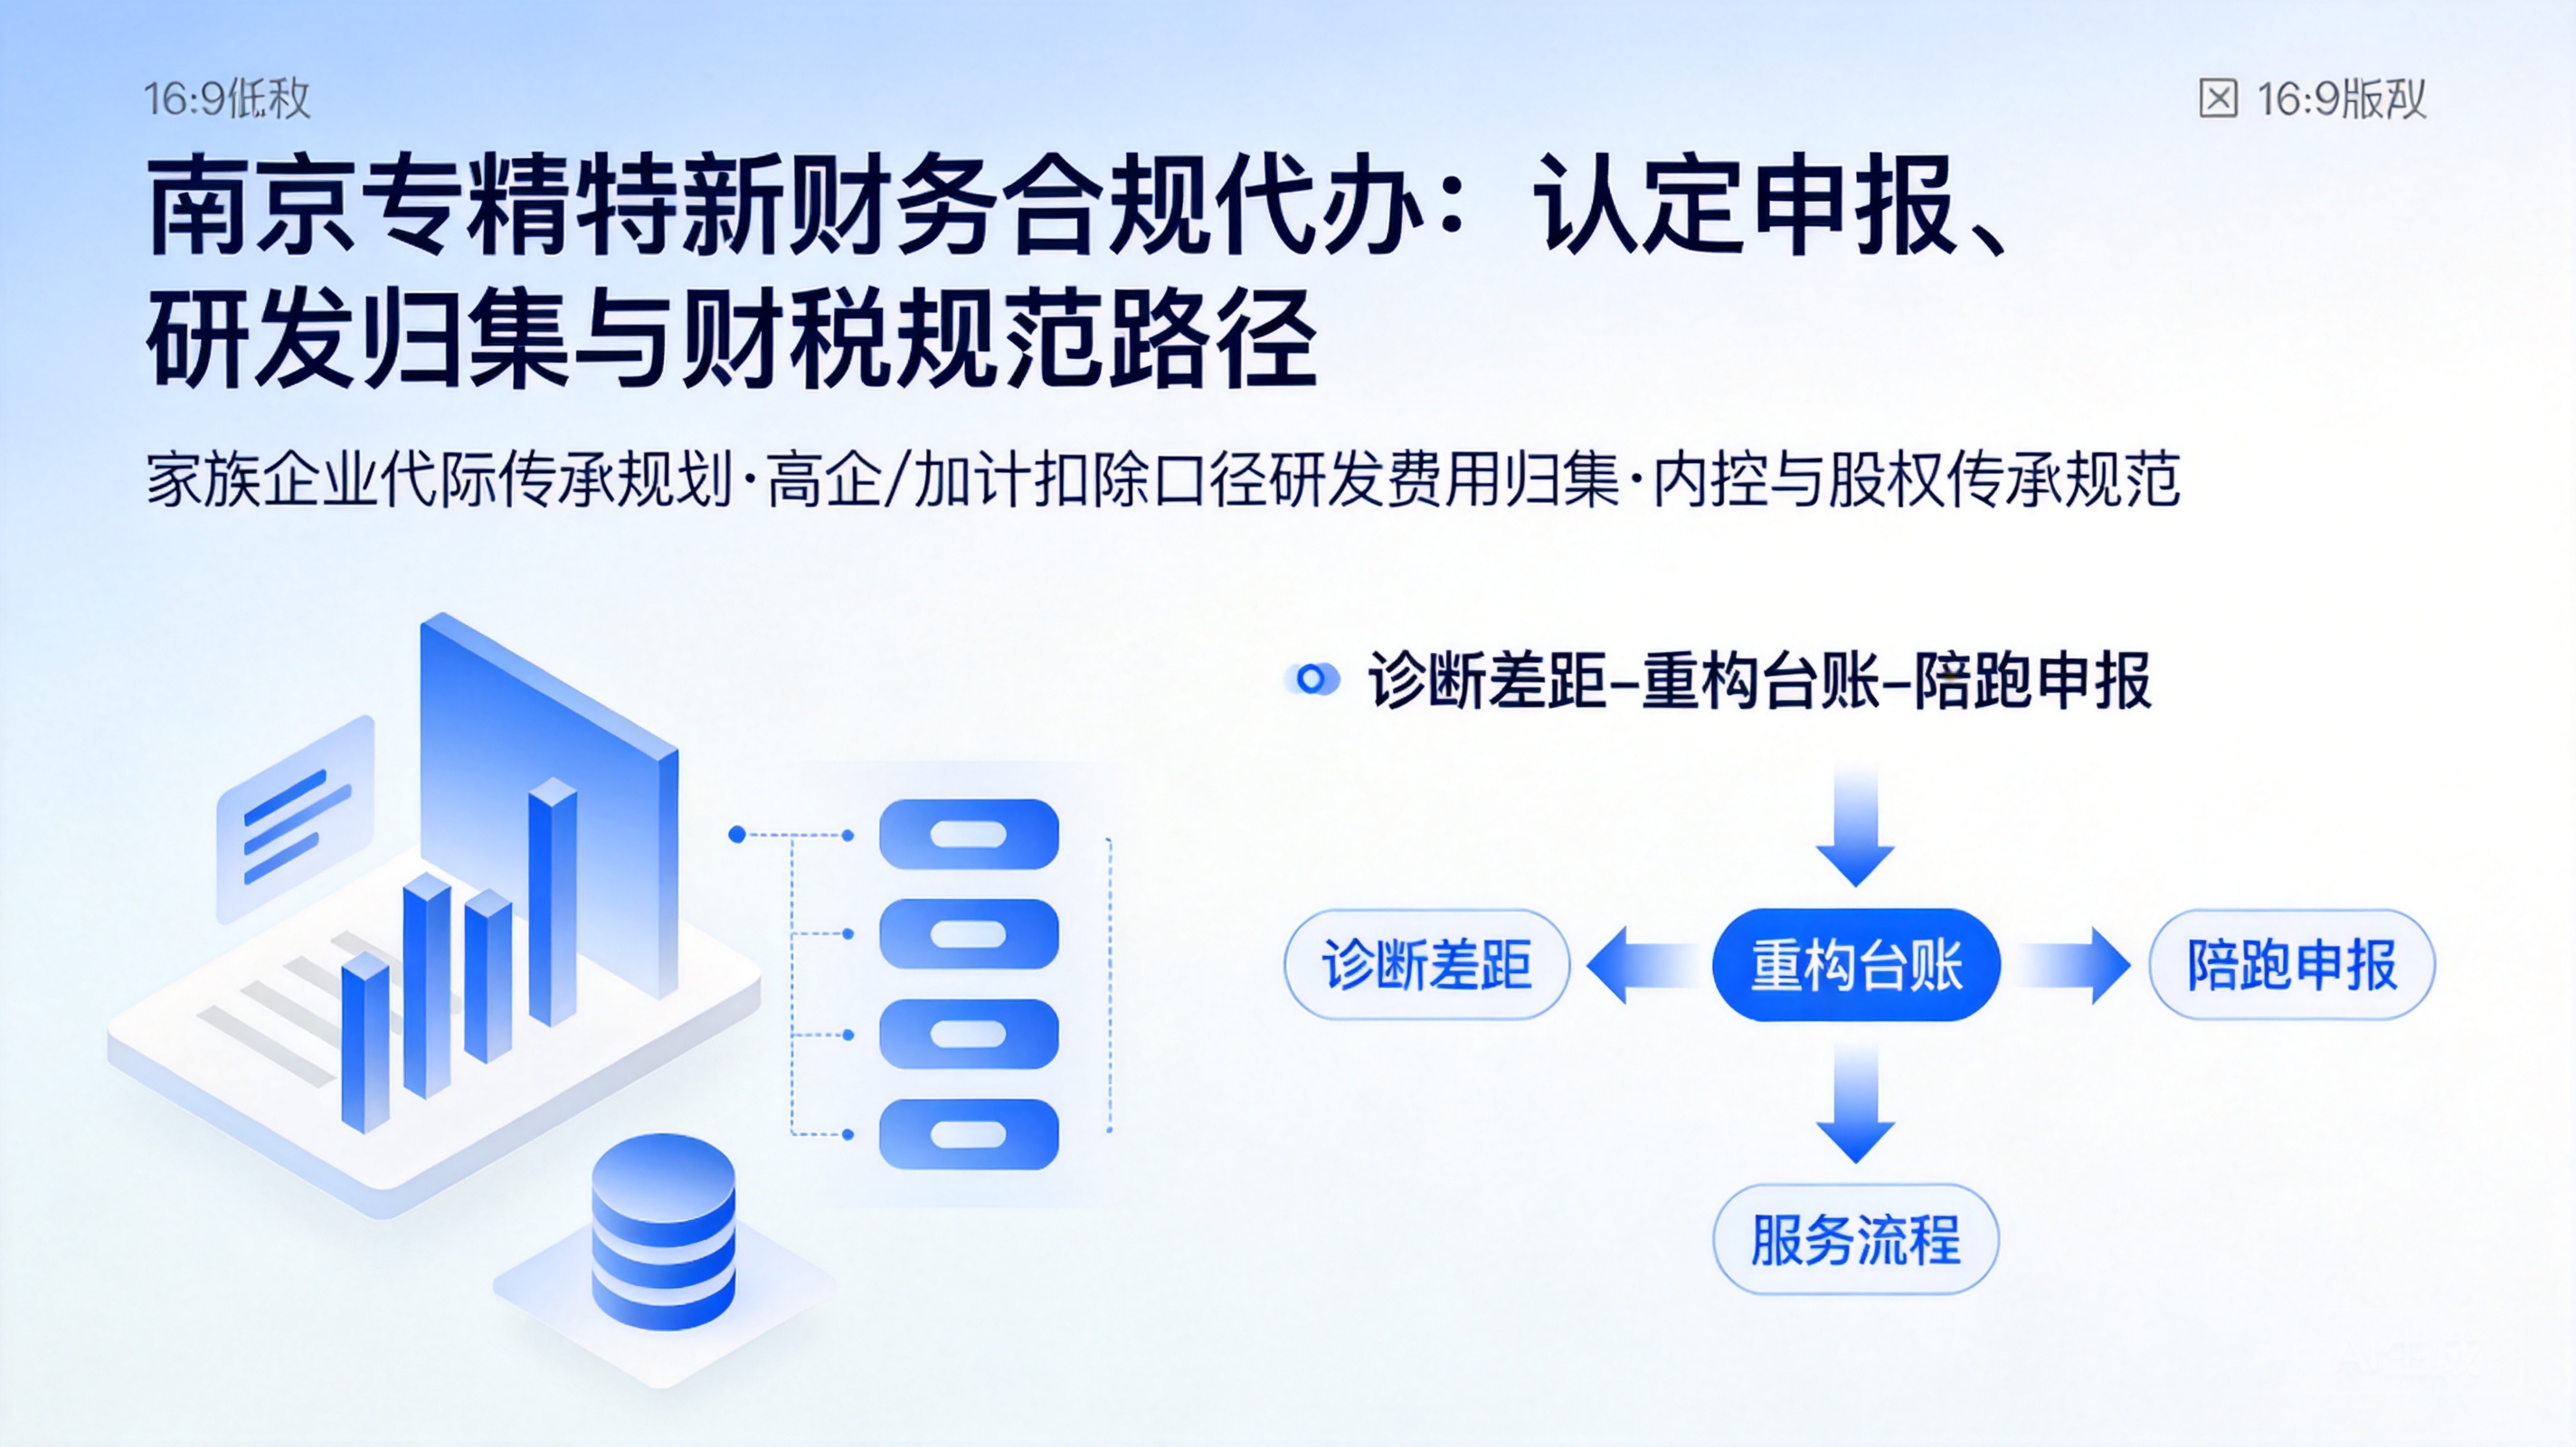
南京专精特新财务合规代办:认定申报、研发归集与财税规范路径
2026-10-27
南京专精特新认定申报依赖长期研发、财税与成长数据,需协同高企、加计扣除口径归集研发费用,规范内控与股权传承。财务合规代办应诊断差距、重构台账、陪跑申报,而非简单代填表格。
查看详情
-
-
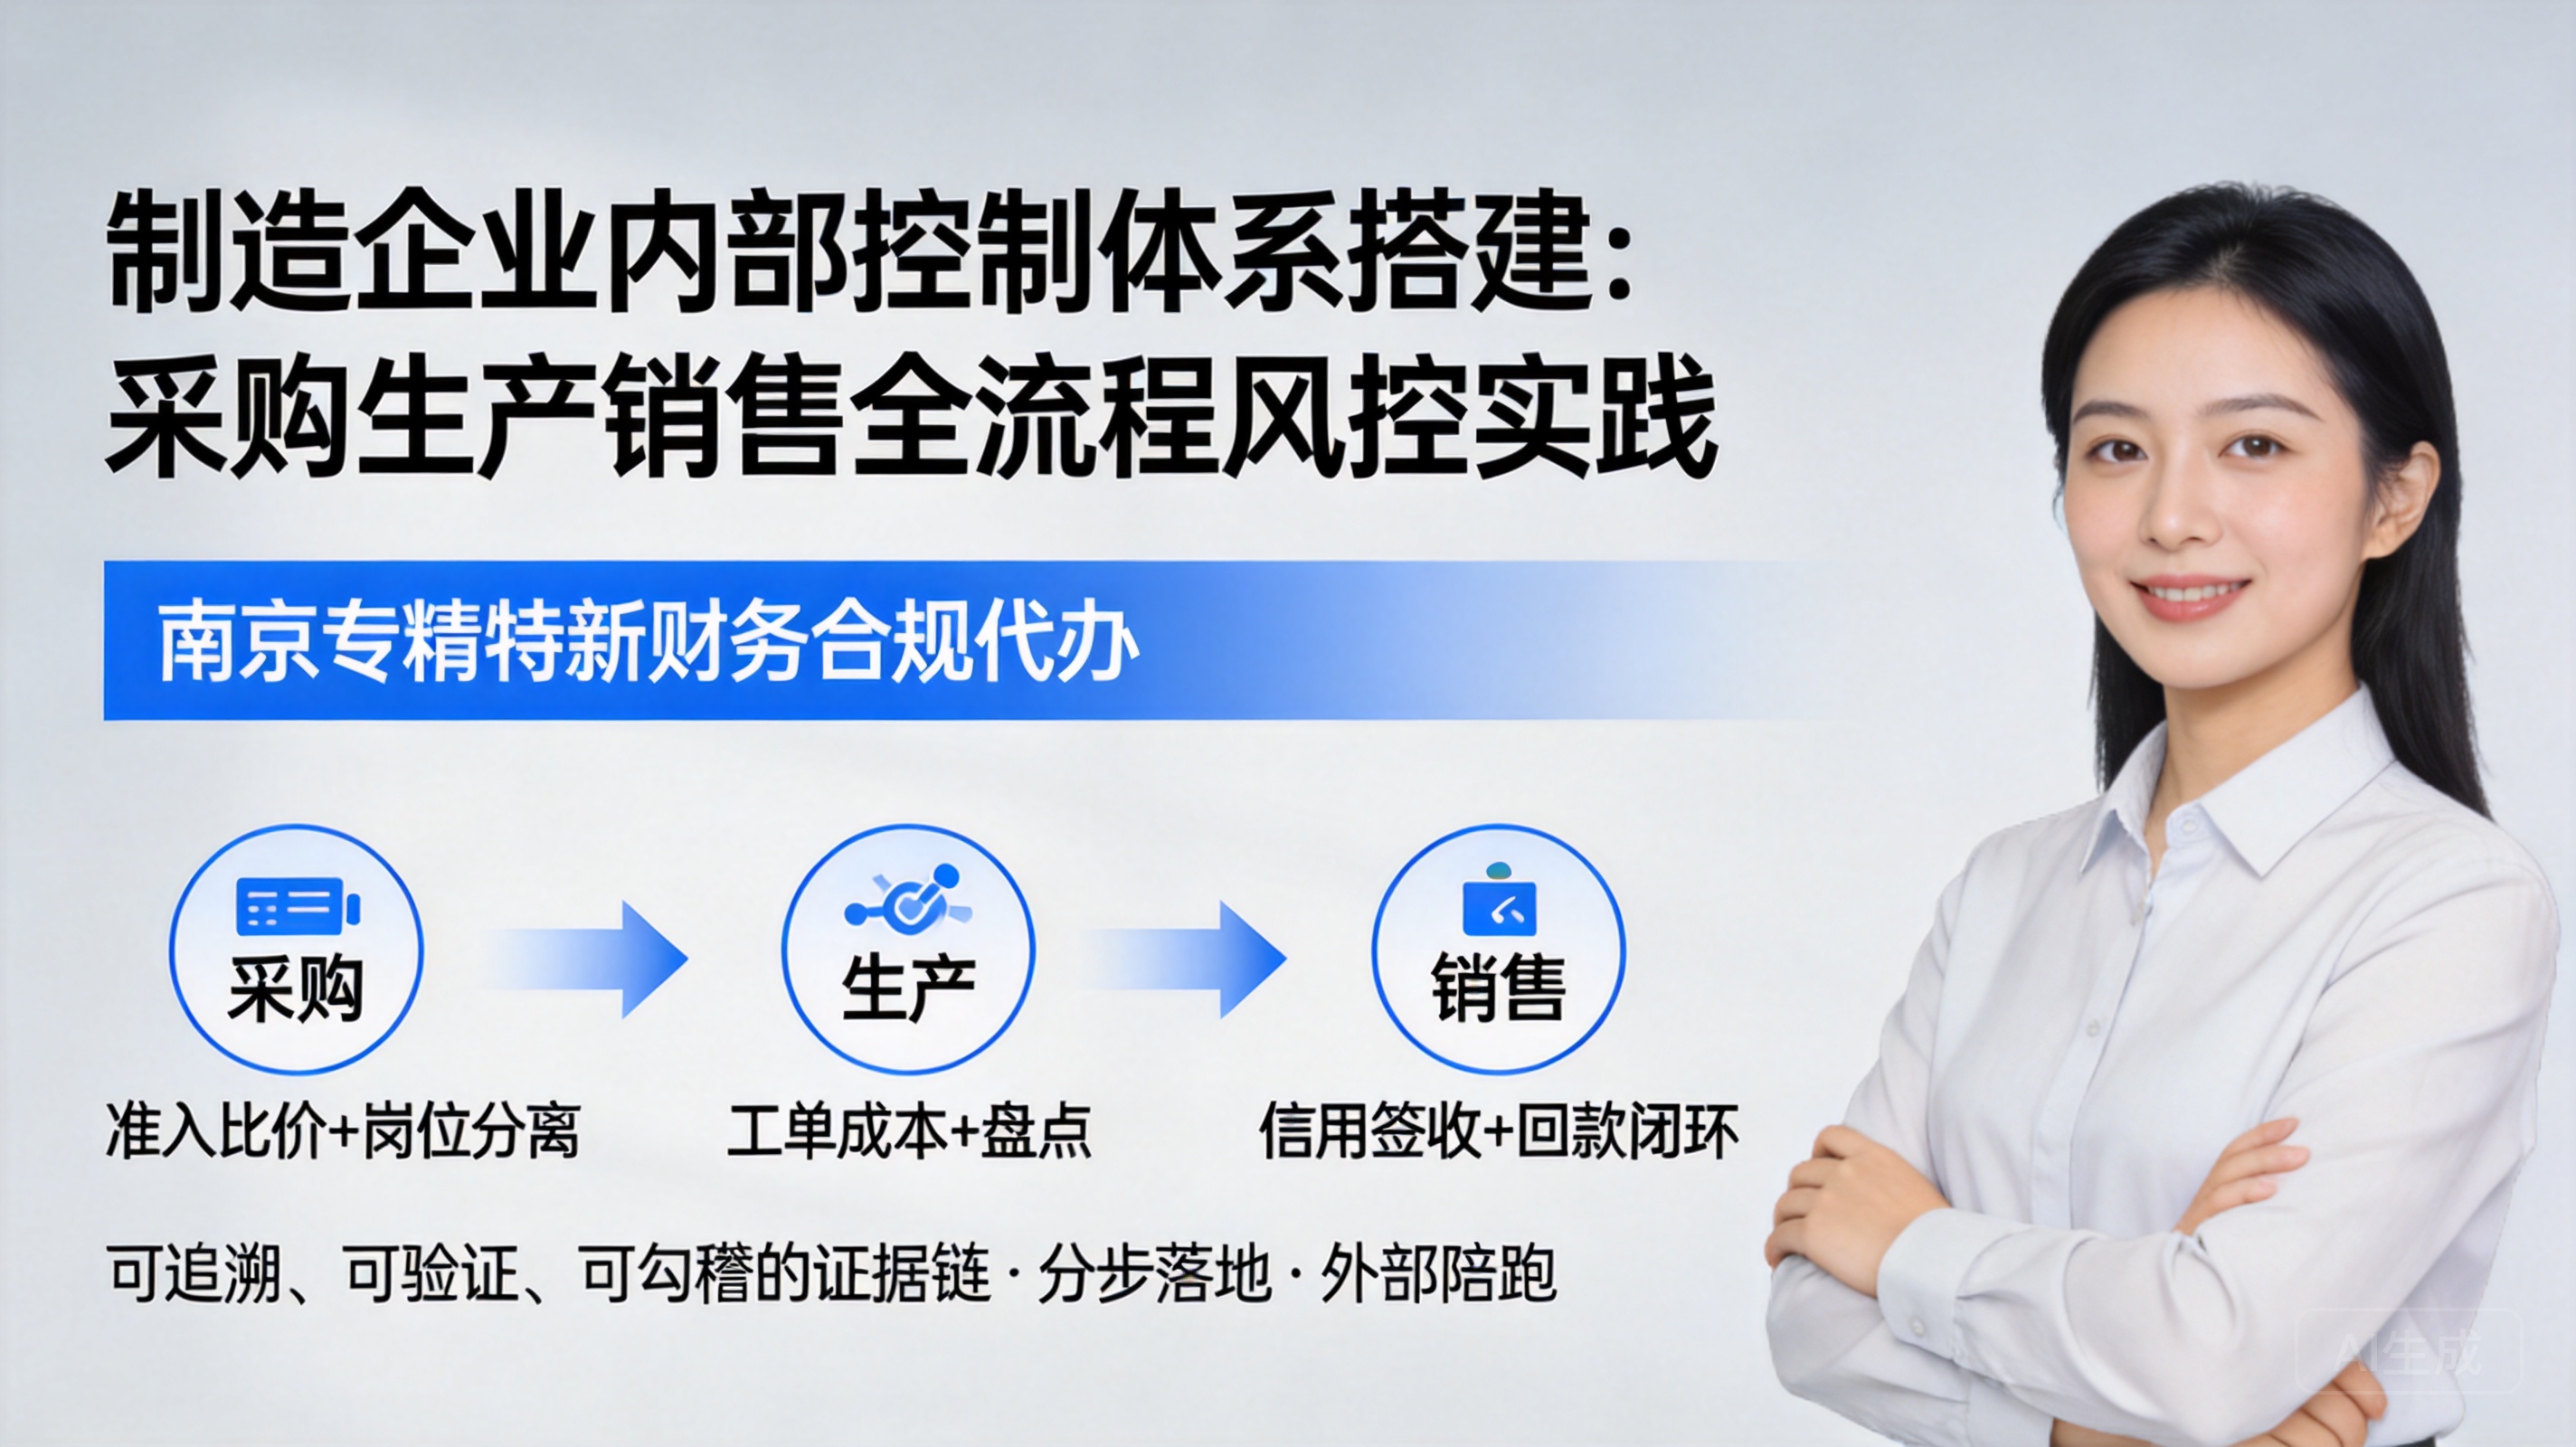
制造企业内部控制体系搭建:采购生产销售全流程风控实践
2026-10-27
制造企业内控应围绕采购、生产、销售全流程,建立可追溯、可验证、可勾稽的证据链。采购重准入比价与岗位分离,生产重工单成本与盘点,销售重信用签收与回款闭环,并分步落地、必要时引入外部陪跑。
查看详情
-
-
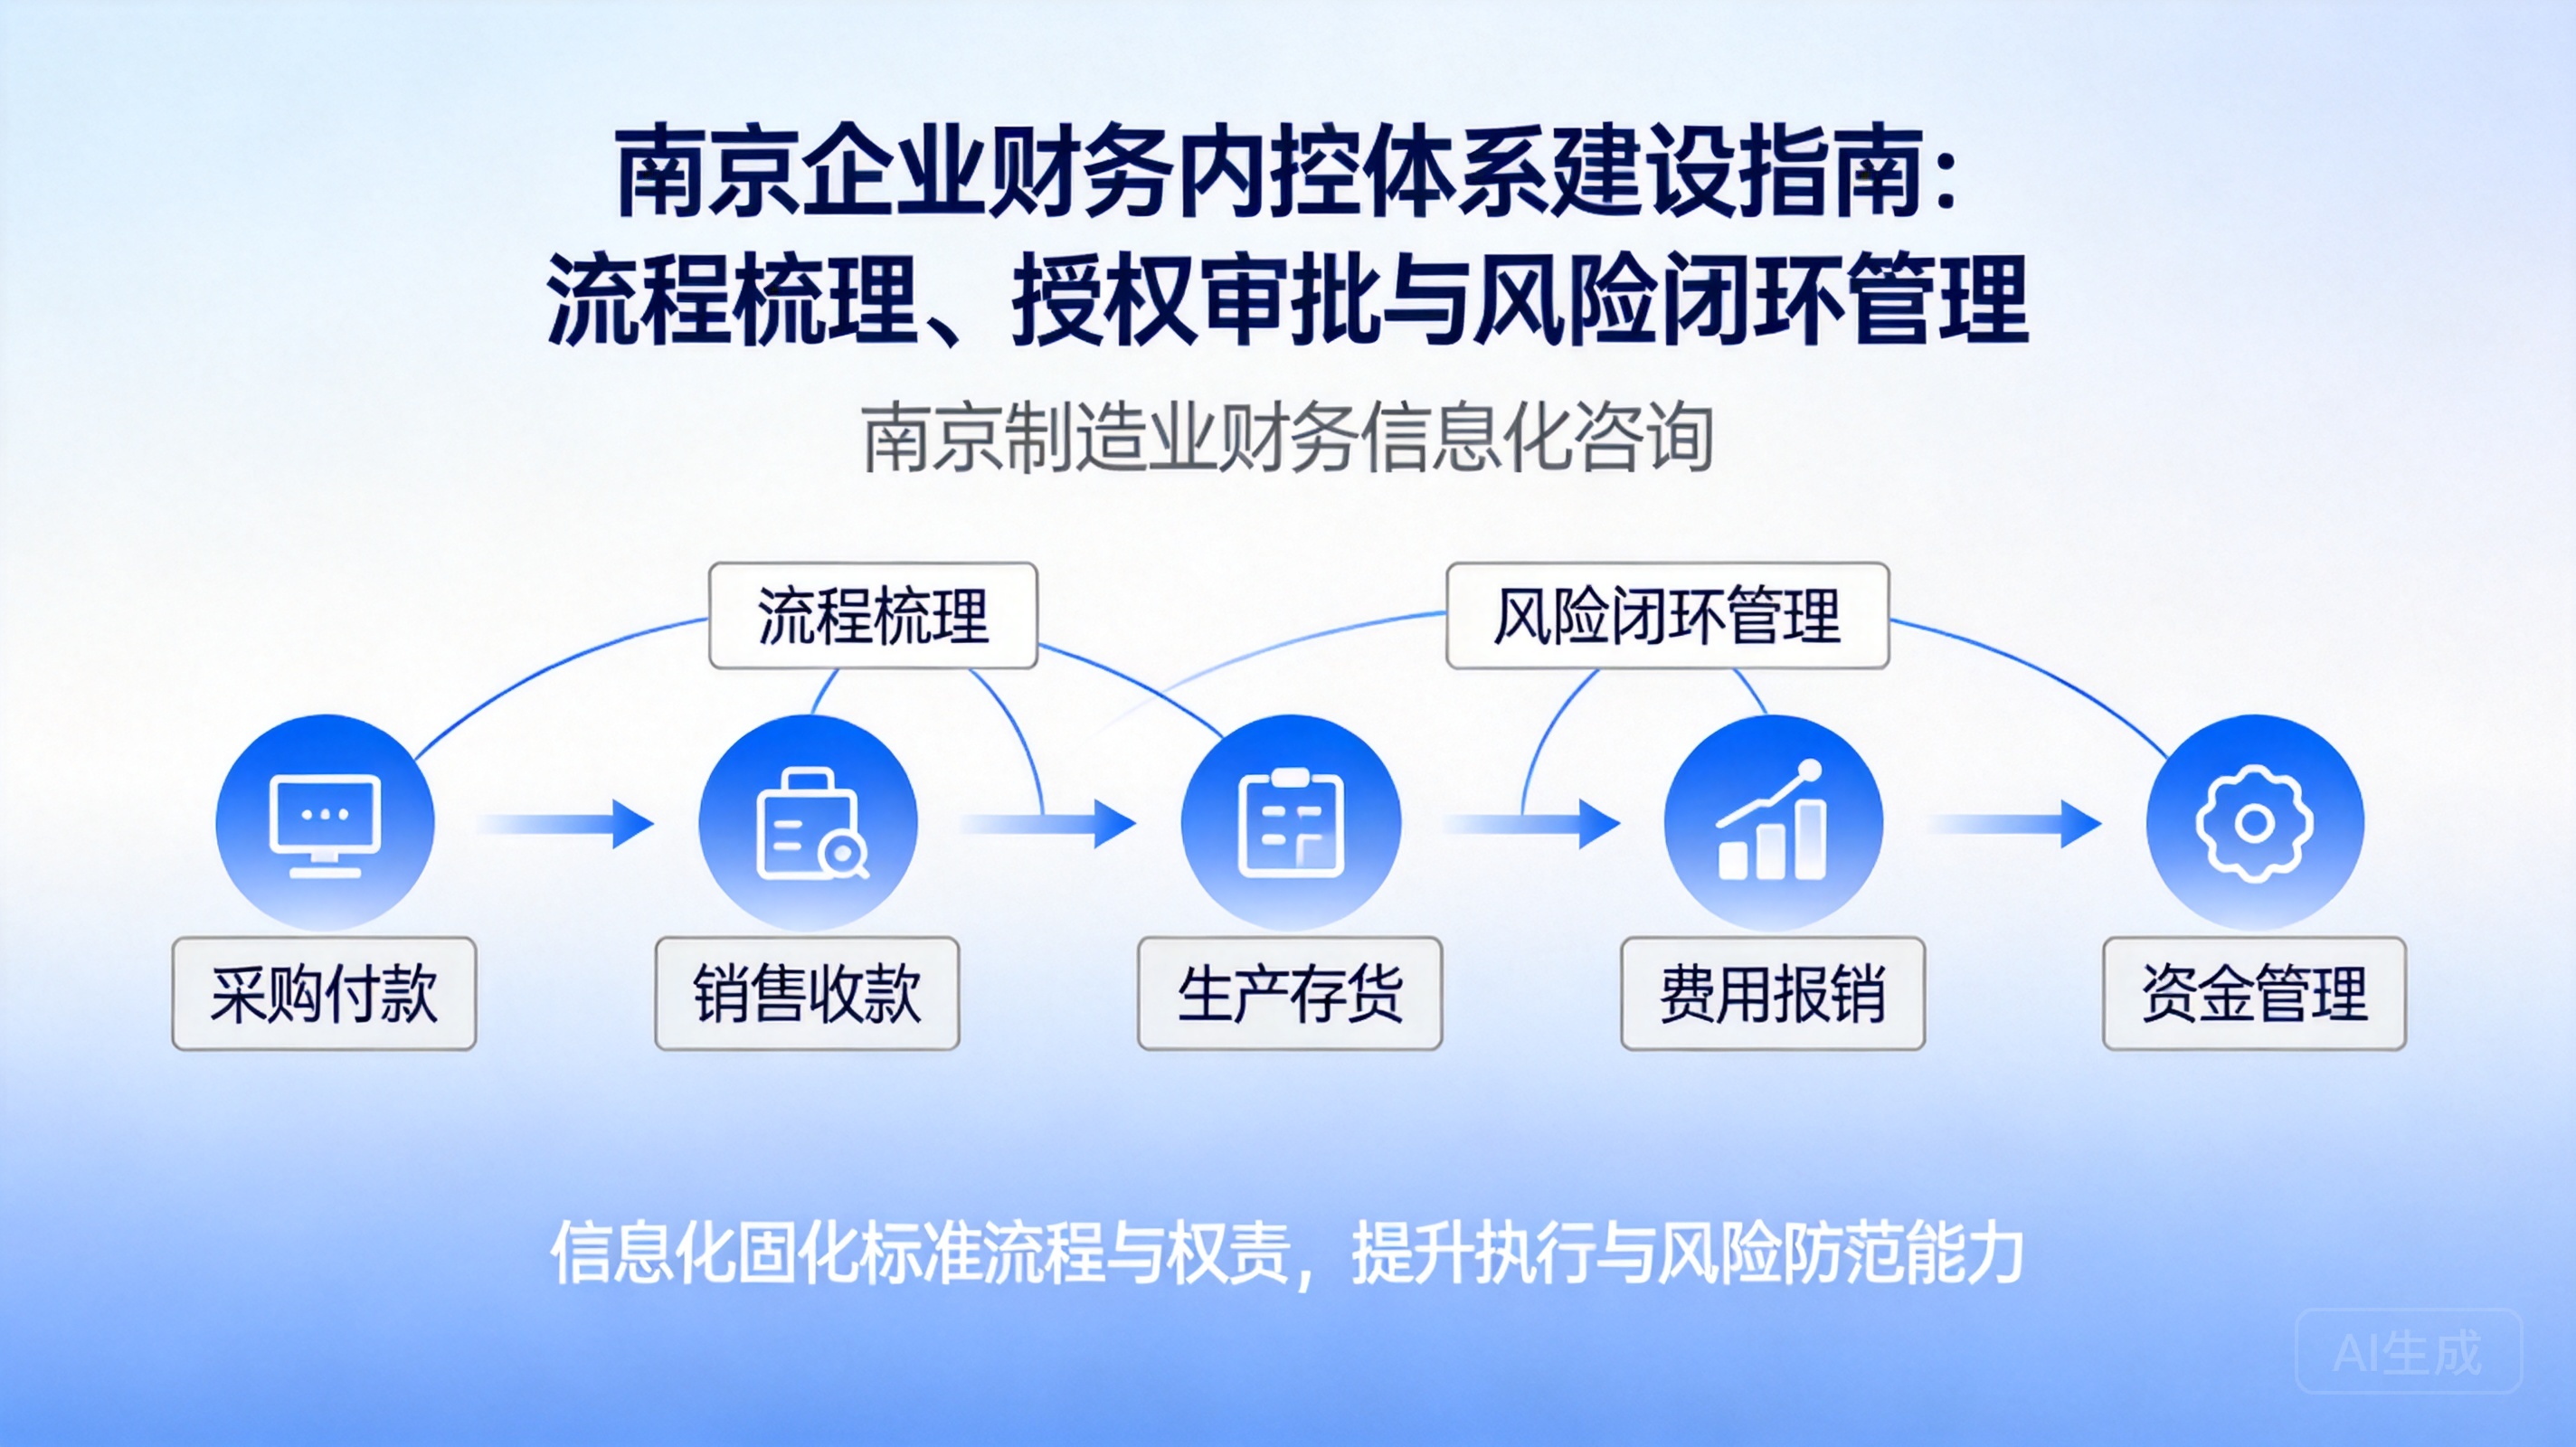
南京企业财务内控体系建设指南:流程梳理、授权审批与风险闭环管理
2026-10-27
南京制造企业财务内控应把流程梳理、授权审批、风险闭环嵌入日常经营,优先覆盖采购付款、销售收款、生产存货、费用报销和资金管理,并借助信息化固化标准流程与权责,提升执行与风险防范能力。
查看详情
-
-
家族企业代际传承规划:股权安排、治理交接与税务考量策略
2026-10-27
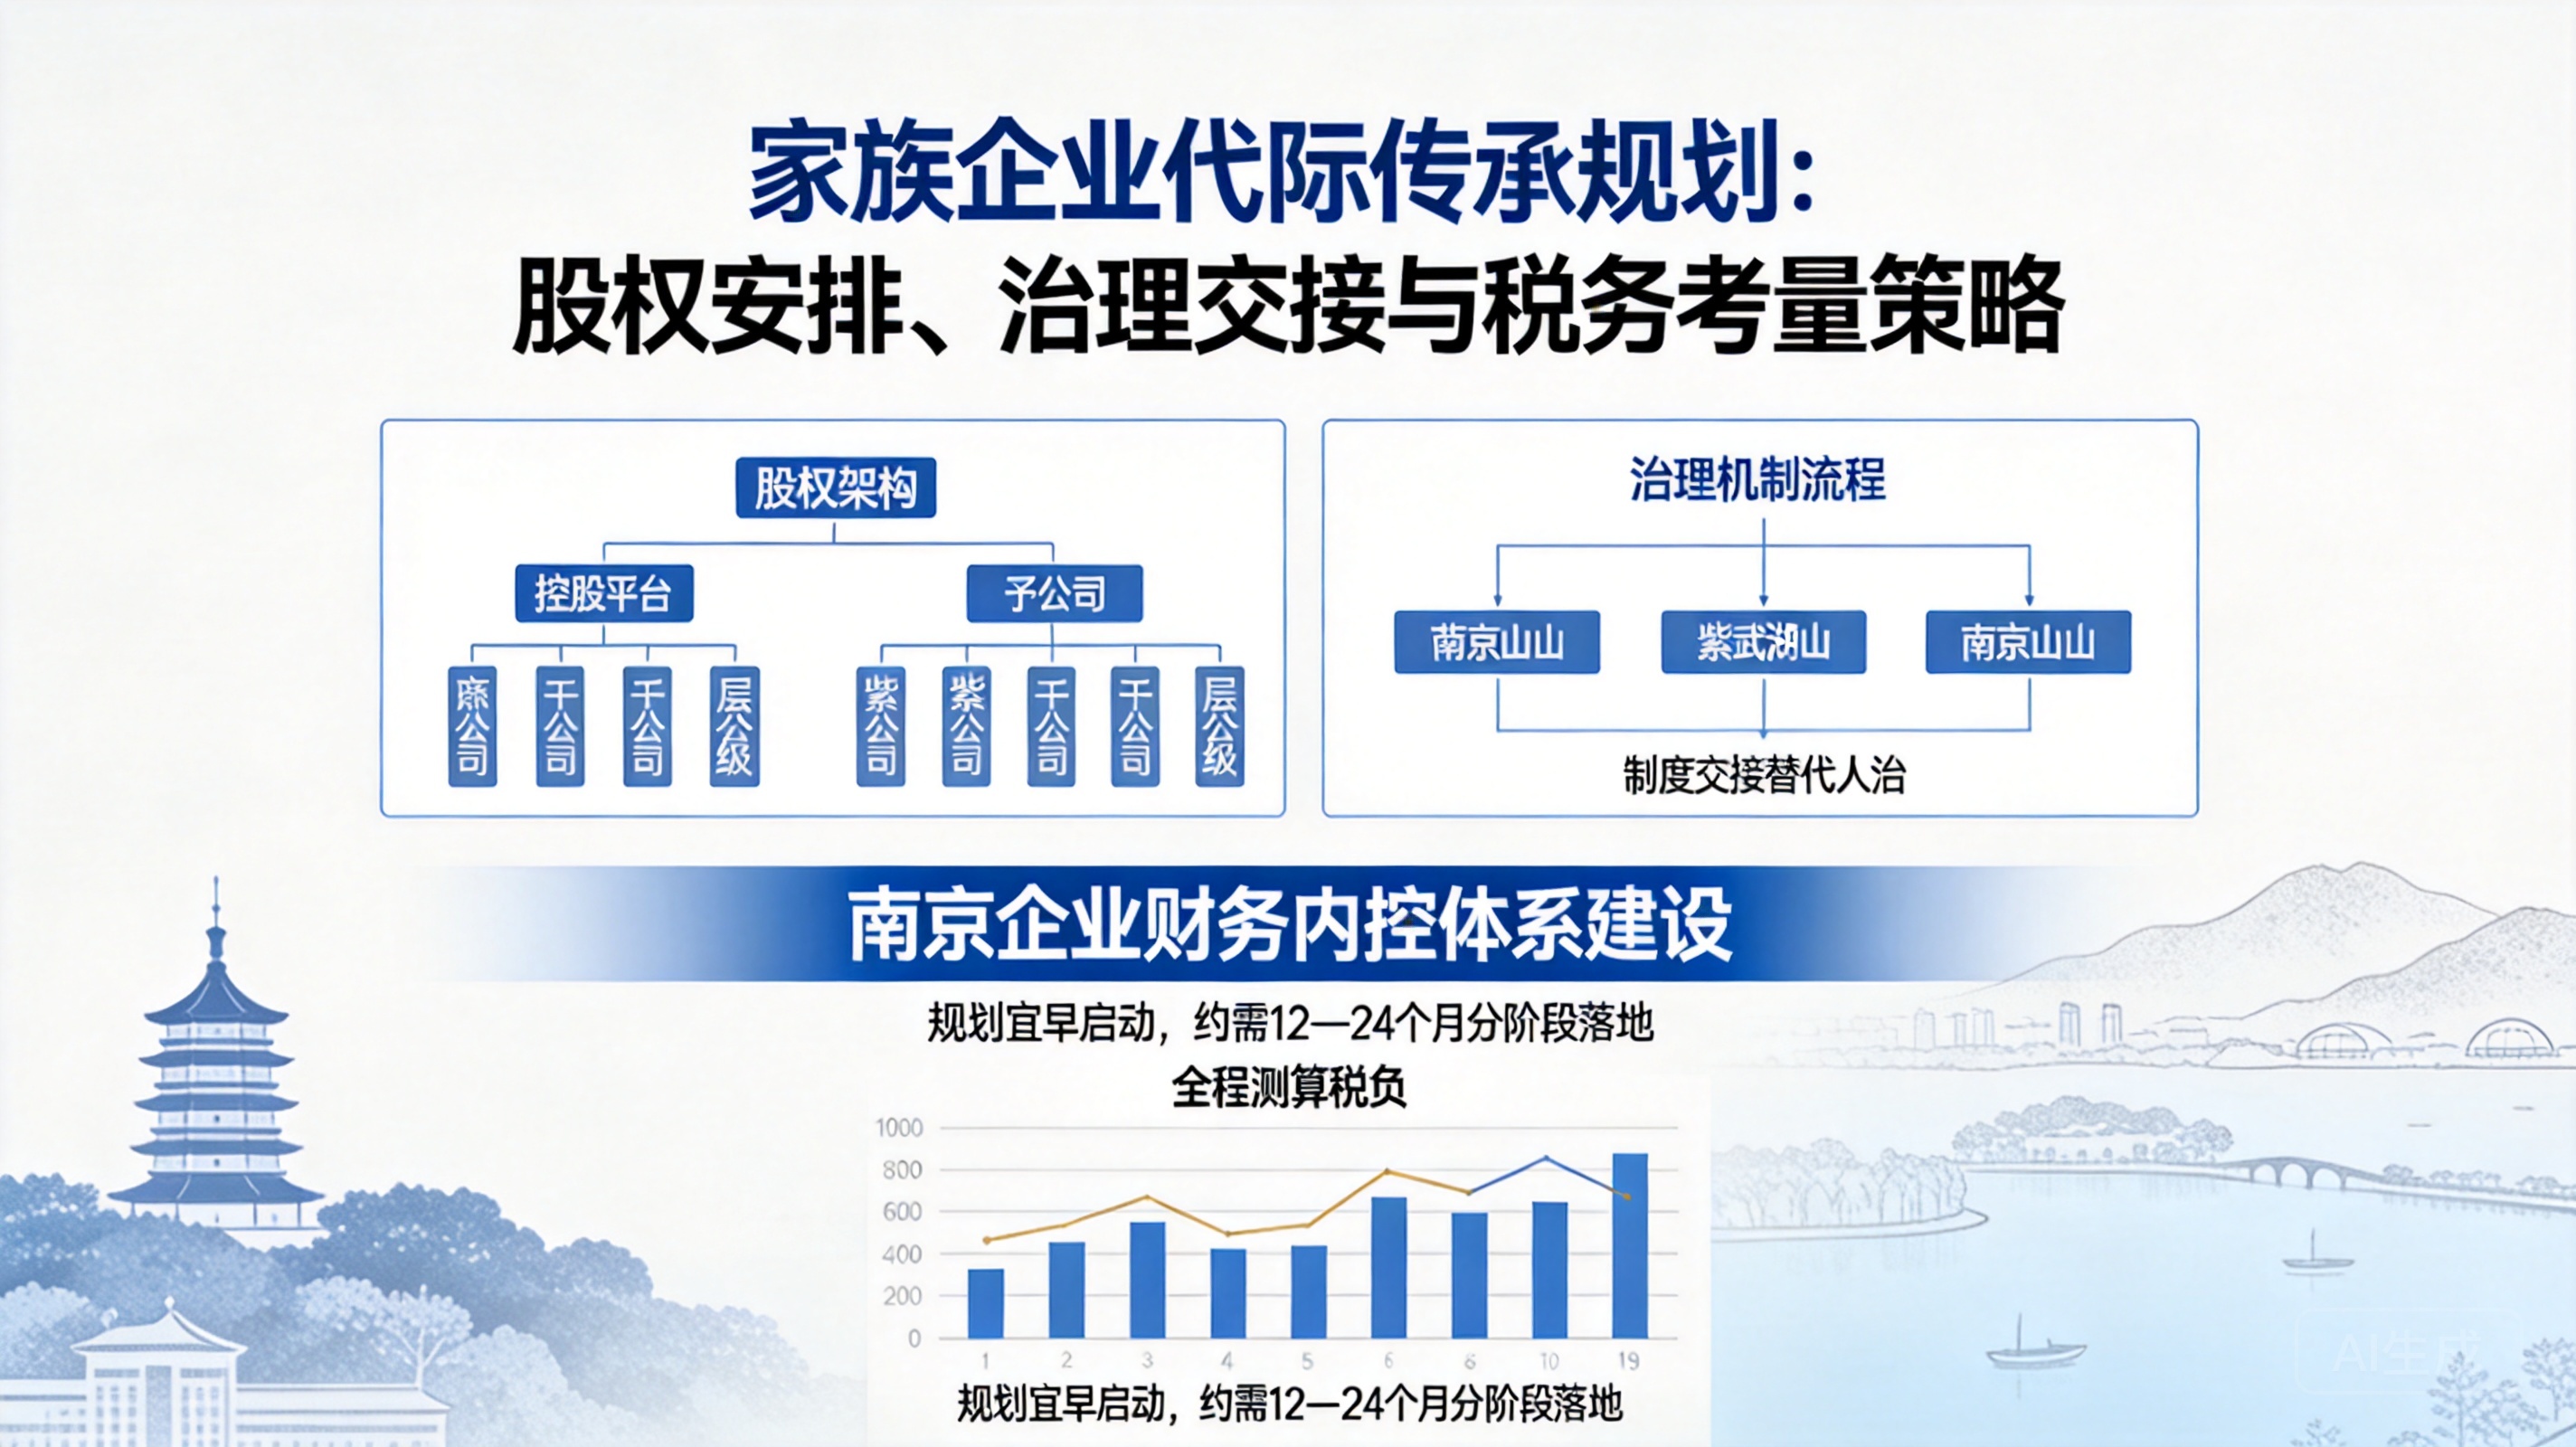
家族企业代际传承核心不是把股权交给谁,而是提前系统安排股权架构、治理机制与税务合规。通过控股平台隔离风险、明确权属,以制度交接替代人治,全程测算税负。规划宜早启动,约需12—24个月分阶段落地。
查看详情
-

-
南京江宁生物医药合规顾问:资质许可、数据合规与经营风控全解析
2026-10-27
文章解析南京江宁生物医药企业面临的资质许可、数据合规与经营风控压力,指出合规顾问应把分散风险纳入统一治理框架,尤其强调家族控股公司股权架构对风险隔离、股权清晰、税务合规和融资的作用,并介绍诊断到监控的服务方法。
查看详情
-
-
高企研发费用辅助账规范实务:台账搭建、归集口径与核查应对要点
2026-10-27
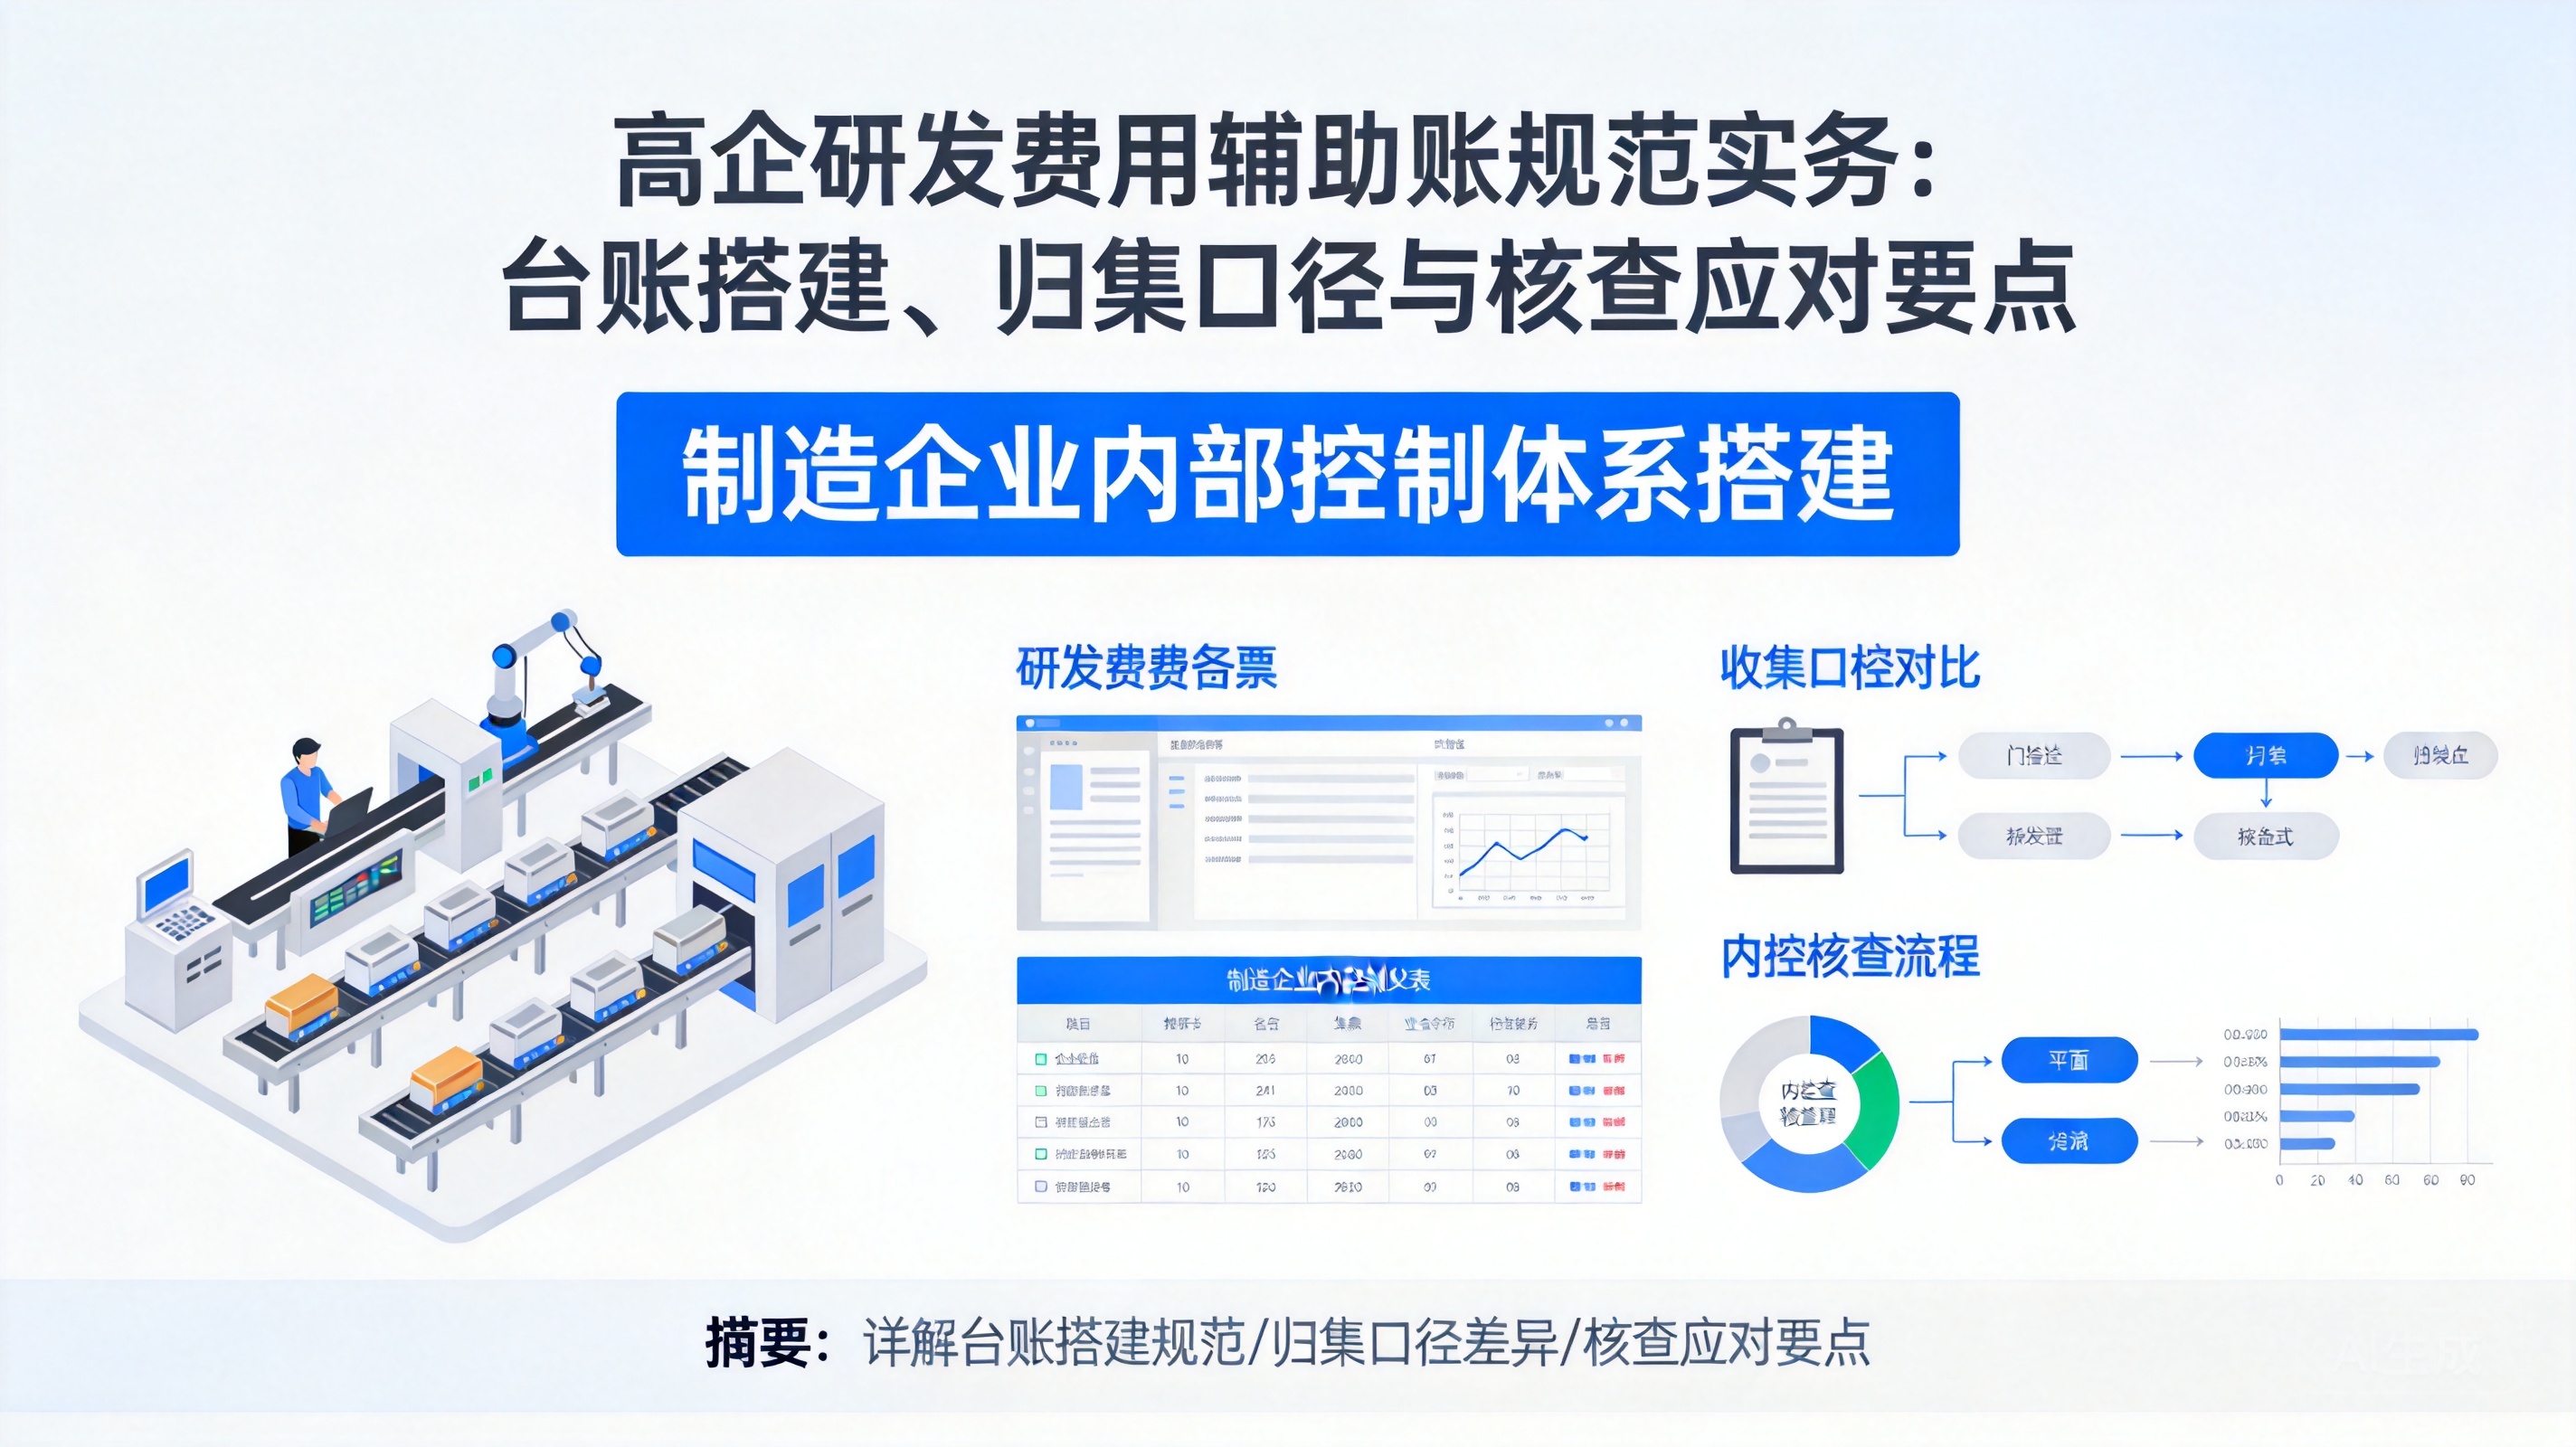
本文针对制造企业,详解高企研发费用辅助账的搭建规范、高企与研发费用加计扣除的归集口径差异,及将研发费用管理嵌入内控的核查应对要点,帮助企业规避相关风险。
查看详情
-

-
企业融资财务尽职调查辅导:风险识别、估值谈判与交易落地关键路径
2026-10-27
本文聚焦企业融资财务尽调,针对制造企业的高风险点,梳理风险识别、内控整改、估值谈判的关键路径,指导企业提前准备,应对一级市场融资的尽调压力,保障交易顺利落地。
查看详情